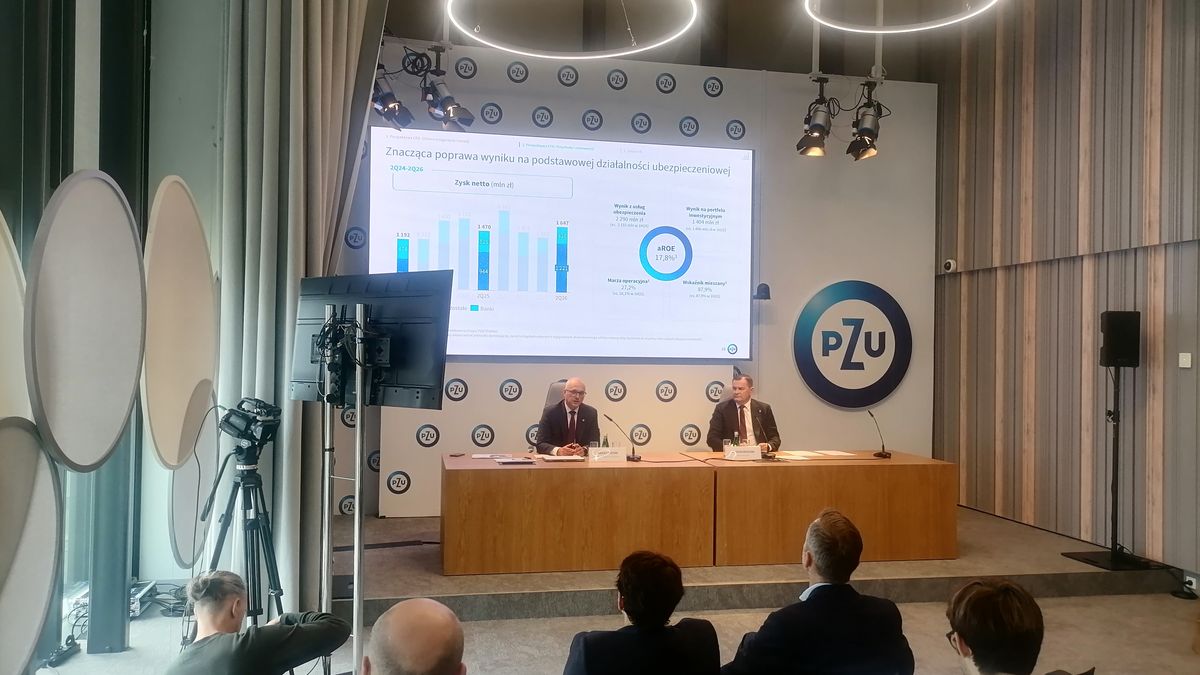
W II kwartale przychody brutto Grupy PZU z ubezpieczeń wyniosły blisko 7,9 mld zł, rosnąc o 2,4 proc. rok do roku. Zysk netto to blisko 1,65 mld zł, a skorygowana rentowność kapitału własnego (aROE) wyniosła po pierwszym półroczu 17,8 proc. Grupa utrzymuje wysoki poziom bezpieczeństwa w okresie podwyższonej zmienności na rynkach światowych. Współczynnik wypłacalność II na 31 marca 2026 r. sięgnął 230 dla Grupy PZU i 233 proc. dla PZU SA.
Na większą uwagę, zdaniem spółki, zasługują:
- 15,7 mld zł przychodów brutto z ubezpieczeń w pierwszych sześciu miesiącach i 7,9 mld zł w II kwartale, co stanowiło wzrost odpowiednio o 2,8 i 2,4 proc. w ujęciu rok do roku;
- 1,65 mld zł zysku netto przypisanego właścicielom jednostki dominującej w II kwartale i 3 mld zł po pierwszym półroczu;
- 1,22 mld zł wyniku netto z pozabankowej działalności Grupy w II kwartale 2026 roku, wobec 944 mln zł rok wcześniej, dzięki zdywersyfikowanemu biznesowemu i fundamentom;
- wzrost skali działalności bankowej i wyniki operacyjne, przy negatywnym wpływie zmian w otoczeniu prawnym i podatkowym - przyczyniającym się do obniżenia kontrybucji z działalności bankowej do zysku netto w pierwszym półroczu o 218 mln zł r/r do 801 mln zł;
- ponad 10 proc. wzrostu przychodów r/r w filarze Zdrowie do 1,16 mld zł po I półroczu 2026 roku;
- blisko 140 mld zł aktywów klientów zewnętrznych zarządzanych przez podmioty Grupy PZU:
- przekroczenie poziomu 46 mld zł (+27,6% r/r) aktywów netto funduszy emerytalnych zarządzanych przez Powszechne Towarzystwo Emerytalne PZU;
- łącznie ponad 42 mld (+31,1% r/r) aktywów klientów zewnętrznych w TFI PZU;TFI PZU nr 1 pod względem napływów nowych środków (+4,2 mld zł)
- rozwój produktów typu ETF;
- wzmocnienie pozycji Grupy na rynku ukraińskim w segmencie ubezpieczeń na życie poprzez zawarcie warunkowej umowy nabycia 100 proc. akcji lidera tego rynku – MetLife Ukraina;
- zatwierdzenie przez WZA rekordowej dywidendy za 2025 rok, w wysokości 4,80 zł na akcję, czyli o 7,4 proc. więcej rok do roku i powyżej celu strategicznego na 2027 rok.

Bogdan Benczak, prezes PZU:
Za nami dobre pierwsze półrocze, które potwierdziło siłę modelu biznesowego Grupy PZU. Wypracowaliśmy ponad 3 mld zł zysku netto i zwiększyliśmy przychody z ubezpieczeń do blisko 15,7 mld zł, mimo wymagającego otoczenia rynkowego, utrzymującej się presji kosztowej oraz niższej kontrybucji sektora bankowego.
Dobre wyniki w ubezpieczeniach majątkowych i na życie, a także wyraźna poprawa rezultatów inwestycyjnych w drugim kwartale pokazują, że Grupa skutecznie rozwija kluczowe obszary działalności. Równolegle realizujemy inicjatywy strategiczne, wzmacniamy naszą pozycję na rynku ukraińskim i przygotowujemy połączenie PZU z LINK4.
Fundamentem naszych wyników pozostaje biznes ubezpieczeniowy, wspierany przez dynamicznie rozwijające się obszary zdrowia, zarządzania aktywami oraz konsekwentną realizację strategii wzrostu
W I półroczu 2026 roku Grupa Kapitałowa KGHM Polska Miedź osiągnęła zysk netto na poziomie blisko 5,6 mld zł, utrzymując wysoki poziom przychodów z umów z klientami oraz blisko 90 proc. wzrost zysku operacyjnego EBITDA.
Sama produkcja miedzi płatnej w Grupie wyniosła 351 tys. ton i była o 2 proc. wyższa w ujęciu rocznym. Na koniec czerwca 2026 roku wskaźnik długu netto do skorygowanej EBITDA wyniósł 0,4, a zadłużenie Grupy spadło o 0,7 mld zł.
- Dobre wyniki sprzyjają realizacji Strategii 2055+ przyjętej kilka tygodni temu – potwierdza to mnogość projektów rozwojowych na różnym etapie projektowania i realizacji – od budowy nowych szybów, prac eksploracyjnych i modernizacji hut przez plany związane z OZE, aż po inwestycje w zagraniczne aktywa i potencjalne projekty akwizycyjne na świecie - podaje spółka.
Remigiusz Paszkiewicz, Prezes Zarządu KGHM Polska Miedź:
Osiągnięte wyniki potwierdzają bardzo dobrą kondycję całej Grupy KGHM oraz skuteczność realizowanych działań rozwojowych. Wykorzystujemy koniunkturę na rynku miedzi, aby wzmacniać potencjał KGHM zarówno w Polsce, jak i na rynkach zagranicznych.
Naszym celem jest rozwój KGHM jako nowoczesnej, efektywnej kosztowo i zdywersyfikowanej grupy multisurowcowej, która potrafi wykorzystywać globalne szanse związane z transformacją energetyczną i rozwojem nowych technologii. Dlatego przyspieszamy realizację założeń przyjętej w lipcu strategii – zarówno w zakresie rozwoju bazy zasobowej, zwiększania efektywności, jak i dalszej ekspansji zagranicznej, także poprzez akwizycje.
W Polsce koncentrujemy się na inwestycjach w istniejące szyby, wydłużaniu łańcucha wartości w produkcji hutniczej oraz długoterminowych projektach, takich jak poszukiwanie nowych złóż czy przygotowania do realizacji projektu kopalni polihalitu na Pomorzu.
KLUCZOWE DANE FINANSOWE I PRODUKCYJNE DLA GRUPY KAPITAŁOWEJ:
- Zysk netto: 5,6 mld PLN (x9,6 H1/H1)
- Skorygowana EBITDA: 9,2 mld PLN (+89% H1/H1)
- Przychody: 24,7 mld PLN (+41% H1/H1)
- Koszt C1: 2,11 USD/funt (-19% H1/H1)
- Produkcja miedzi płatnej: 351 tys. ton (+2% H1/H1)
- Produkcja srebra: 712 ton (+8% H1/H1)
- Produkcja TPM: 73 tys. troz (-13% H1/H1)
- Produkcja molibdenu: 1,8 mln funtów (+6% H1/H1)